Inhalt
- Warum die Hausratversicherung oft nicht reicht
- Die wichtigsten Bausteine einer Campingversicherung
- Dauercamper: Besondere Anforderungen
- Reisecamper: Schutz unterwegs
- Worauf du beim Vergleich achten solltest
- Schadenfall: So gehst du richtig vor
- Prävention: Schäden vermeiden
- Camping als Geschäftsmodell
- Kosten einer Campingversicherung
- Praxisbeispiel: Sturmschaden auf dem Dauerstellplatz
- Elektronik und Fahrräder auf dem Campingplatz
- Typische Fehler bei der Campingversicherung
- Checkliste: Campingversicherung abschließen
- Häufige Fragen zur Campingversicherung
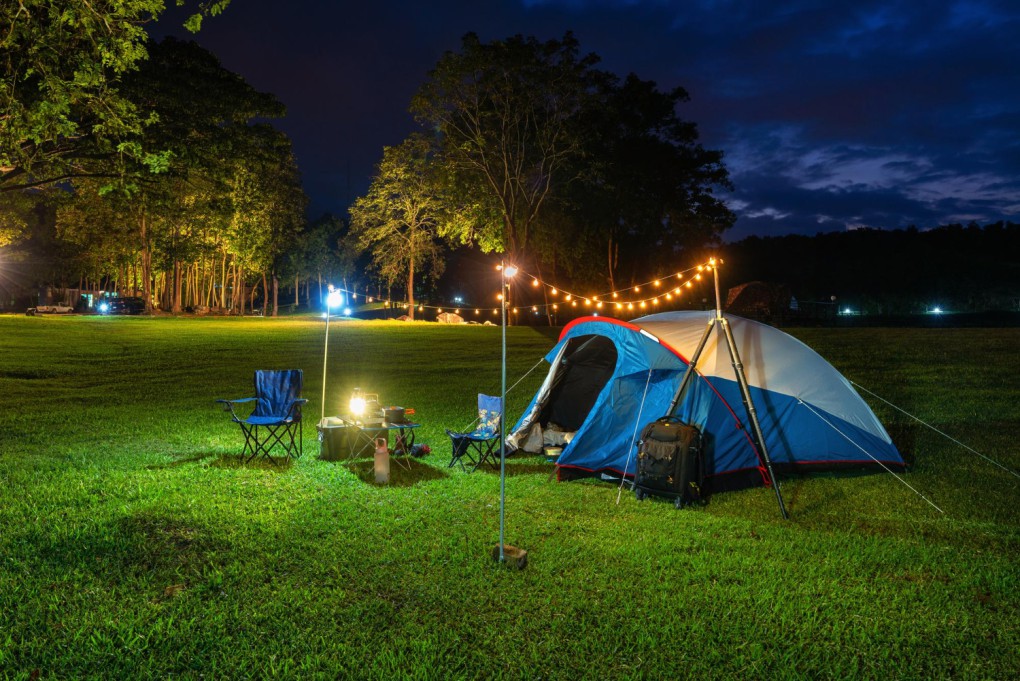
Camping boomt. Ob als Dauercamper mit festem Stellplatz, als Wohnmobilreisender oder als Zeltabenteurer am Wochenende: Immer mehr Menschen verbringen ihre Freizeit draußen. Doch mit der Freiheit kommen auch Risiken. Ein Sturm reißt das Vorzelt weg, Diebe räumen den Wohnwagen aus, ein umgestürzter Baum beschädigt das Dach. Eine passende Campingversicherung schützt dich vor den finanziellen Folgen.
In diesem Ratgeber erfährst du, welche Versicherungen für Camper sinnvoll sind, worin sich der Schutz für Dauercamper und Reisende unterscheidet und worauf du beim Vergleich achten solltest. Außerdem zeigen wir, warum Campingplätze für Gründer ein interessantes Geschäftsmodell sein können.
Warum die Hausratversicherung oft nicht reicht
Viele Camper gehen davon aus, dass ihre Hausratversicherung auch auf dem Campingplatz greift. Das ist nur teilweise richtig. Die Außenversicherung der Hausratpolice deckt Gegenstände, die sich vorübergehend außerhalb der Wohnung befinden – aber meist nur bis zu einem bestimmten Prozentsatz der Versicherungssumme und oft nur für begrenzte Zeit.
Für Dauercamper ist das problematisch. Ein Wohnwagen, der dauerhaft auf einem Stellplatz steht, gilt nicht als vorübergehender Aufenthalt. Zudem sind Diebstähle aus Zelten oder Vorzelten häufig ausgeschlossen. Auch der Wohnwagen selbst ist über die Hausrat nicht versichert.
Deshalb lohnt sich ein Blick auf spezielle Campingversicherungen, die genau auf diese Situation zugeschnitten sind.
Die wichtigsten Bausteine einer Campingversicherung
Eine gute Absicherung besteht meist aus mehreren Bausteinen. Je nach Art des Campings sind unterschiedliche Kombinationen sinnvoll.
Inhaltsversicherung
Sie schützt die Einrichtung und persönliche Gegenstände im Wohnwagen, Mobilheim oder Vorzelt. Versichert sind typischerweise Schäden durch Feuer, Sturm, Hagel, Leitungswasser, Einbruchdiebstahl und Vandalismus. Auch Campingausrüstung wie Möbel, Grill, Fahrräder oder Elektronik kann eingeschlossen werden.
Wohnwagen- und Mobilheim-Kasko
Steht der Wohnwagen dauerhaft und wird nicht mehr bewegt, ist oft eine stationäre Kaskoversicherung sinnvoll. Sie schützt den Wagen selbst gegen Sturm, Hagel, Feuer, Wasser und Vandalismus.
Vorzeltversicherung
Vorzelte und feste Anbauten sind besonders sturmanfällig. Manche Tarife schließen sie ein, bei anderen ist ein eigener Baustein nötig.
Campinghaftpflicht
Verursachst du auf dem Platz einen Schaden, etwa wenn dein Vorzelt bei Sturm das Fahrzeug des Nachbarn beschädigt, greift die Haftpflicht. Prüfe, ob deine private Haftpflicht diese Fälle abdeckt oder ob eine Ergänzung nötig ist.
Glasbruchversicherung
Fenster, Glastüren und Ceranfelder sind bei Mobilheimen und Wohnwagen teuer zu ersetzen. Ein Glasbruch-Baustein schützt vor diesen Kosten.
Dauercamper: Besondere Anforderungen
Dauercamper haben ihren Wohnwagen oder ihr Mobilheim das ganze Jahr auf einem festen Stellplatz. Oft verbringen sie viele Wochenenden und den gesamten Sommer dort. Entsprechend hoch ist der Wert der Einrichtung.
Für sie gelten besondere Anforderungen:
- Ganzjähriger Schutz: Auch im Winter, wenn der Platz leer ist und Einbrecher leichtes Spiel haben.
- Hohe Versicherungssummen: Einbauküche, Möbel, Technik und Vorzelt summieren sich schnell.
- Sturmschutz: Freistehende Wohnwagen und Vorzelte sind Wind und Wetter besonders ausgesetzt.
- Leitungswasser und Frost: Eingefrorene Leitungen im Winter verursachen teure Schäden.
- Anbauten: Terrassen, Schuppen und Zäune sollten ebenfalls versichert sein.
Spezialisierte Anbieter bieten Tarife für https://camper-versicherungen.de/dauercamper an, die genau auf diese Bedürfnisse zugeschnitten sind und Wohnwagen, Inhalt und Vorzelt in einer Police bündeln.
Reisecamper: Schutz unterwegs
Wer mit Wohnmobil oder Wohnwagen unterwegs ist, braucht andere Bausteine. Hier stehen die Fahrzeugversicherung und der Schutz während der Reise im Vordergrund.
- Kfz-Haftpflicht: Für Wohnmobile und zugelassene Wohnwagen gesetzlich vorgeschrieben.
- Teil- oder Vollkasko: Schützt das Fahrzeug bei Unfällen, Diebstahl, Sturm oder Glasbruch.
- Inhaltsversicherung: Viele Kaskotarife schließen das Inventar nur begrenzt ein. Eine Ergänzung kann sinnvoll sein.
- Schutzbrief: Hilft bei Pannen, Abschleppen und Rücktransport, auch im Ausland.
- Auslandsschutz: Prüfe, in welchen Ländern deine Versicherung gilt, besonders außerhalb der EU.
Bei Mietfahrzeugen solltest du genau prüfen, welche Versicherungen im Mietpreis enthalten sind und wie hoch die Selbstbeteiligung ist.
Worauf du beim Vergleich achten solltest
Campingversicherungen unterscheiden sich stark in Leistungen und Bedingungen. Diese Kriterien helfen beim Vergleich:
- Versicherte Gefahren: Sind Sturm, Hagel, Feuer, Leitungswasser, Einbruch und Vandalismus eingeschlossen?
- Versicherungssumme: Reicht sie für den tatsächlichen Wert von Wohnwagen und Inhalt?
- Neuwert oder Zeitwert: Erhältst du im Schadensfall den Wiederbeschaffungspreis oder nur den Zeitwert?
- Selbstbeteiligung: Wie viel zahlst du im Schadensfall selbst?
- Sicherungsvorschriften: Welche Schlösser oder Sicherungen verlangt der Versicherer?
- Geltungsbereich: Gilt der Schutz nur auf einem bestimmten Platz oder auch unterwegs?
- Unterversicherungsverzicht: Verzichtet der Versicherer auf Kürzungen, wenn die Summe zu niedrig angesetzt war?
- Wertsachen: Gibt es Grenzen für Bargeld, Schmuck oder Elektronik?
Lies die Versicherungsbedingungen sorgfältig. Besonders bei Sturmschäden gelten oft Mindestwindstärken, ab denen der Versicherer zahlt.
Schadenfall: So gehst du richtig vor
Kommt es zu einem Schaden, zählt schnelles und richtiges Handeln:
- Schaden begrenzen: Weitere Schäden verhindern, etwa durch Abdecken eines beschädigten Dachs.
- Fotos machen: Schäden aus mehreren Perspektiven dokumentieren.
- Polizei informieren: Bei Einbruch und Vandalismus Anzeige erstatten.
- Platzbetreiber benachrichtigen: Viele Plätze dokumentieren Unwetter und Vorfälle.
- Versicherer zeitnah melden: Fristen in den Bedingungen beachten.
- Belege sammeln: Kaufbelege und Fotos der Einrichtung erleichtern die Regulierung.
Tipp: Fotografiere die Einrichtung deines Wohnwagens zu Beginn jeder Saison. So kannst du im Schadensfall nachweisen, was vorhanden war.
Prävention: Schäden vermeiden
Die beste Versicherung ist die, die du nicht brauchst. Mit diesen Maßnahmen senkst du das Risiko:
- Sturmsicherung: Vorzelte und Markisen bei Unwetterwarnung einholen oder zusätzlich abspannen.
- Wintervorbereitung: Wasser ablassen, Leitungen frostsicher machen, Wertsachen mitnehmen.
- Einbruchschutz: Zusätzliche Schlösser, Deichselschlösser und Alarmanlagen.
- Brandschutz: Rauchmelder, Feuerlöscher und regelmäßige Gasprüfung.
- Nachbarschaft: Gute Kontakte auf dem Platz helfen, verdächtige Aktivitäten früh zu bemerken.
Einige Versicherer gewähren Rabatte für zusätzliche Sicherungsmaßnahmen. Frag beim Abschluss nach.
Camping als Geschäftsmodell
Der Campingboom ist nicht nur für Urlauber interessant. Auch Gründer entdecken die Branche: Campingplätze, Glamping-Angebote, Wohnmobilvermietungen oder Onlineportale rund ums Camping zählen zu den wachsenden Märkten.
Wer ein Unternehmen in diesem Bereich aufbaut, braucht natürlich eine gewerbliche Absicherung. Dazu gehören Betriebshaftpflicht, Gebäude- und Inhaltsversicherung sowie bei Vermietungen spezielle Fahrzeugversicherungen. Wie du deine Gründung strukturiert planst, zeigt unser Leitfaden zur Existenzgründung.
Auch digitale Projekte rund ums Camping, etwa Vergleichsportale oder Ratgeberblogs, lassen sich aufbauen oder kaufen. Wie du den Wert eines solchen Projekts einschätzt, liest du im Ratgeber zum Website-Wert. Damit dein Angebot gefunden wird, hilft dir unser Beitrag zum lokalen SEO.
Kosten einer Campingversicherung
Die Kosten hängen von Versicherungssumme, Bausteinen, Selbstbeteiligung und Standort ab. Eine einfache Inhaltsversicherung für ein Vorzelt kostet oft nur einen niedrigen zweistelligen Betrag im Jahr. Umfassende Pakete für Dauercamper mit Wohnwagen-Kasko, Inhalt und Glasbruch liegen deutlich höher.
Vergleiche Angebote nicht nur nach dem Preis. Ein günstiger Tarif mit hoher Selbstbeteiligung und vielen Ausschlüssen kann im Schadensfall teuer werden. Die Verbraucherzentrale gibt allgemeine Tipps, wie du Versicherungsangebote kritisch prüfst.
Praxisbeispiel: Sturmschaden auf dem Dauerstellplatz
Ein Paar aus Nordrhein-Westfalen hat seinen Wohnwagen seit Jahren auf einem Platz an der Nordsee. Vorzelt, Einbauküche, Möbel und zwei E-Bikes haben zusammen einen Wert von mehreren tausend Euro. Im Herbst zieht ein schwerer Sturm über die Küste. Das Vorzelt reißt, ein Ast beschädigt das Dach, und Regenwasser dringt in den Innenraum.
Weil die beiden eine spezielle Dauercamper-Versicherung mit Inhalts-, Vorzelt- und Kaskobaustein abgeschlossen haben, übernimmt der Versicherer den Großteil der Reparaturkosten. Hilfreich ist, dass sie zu Saisonbeginn Fotos der Einrichtung gemacht und die Kaufbelege digital gespeichert haben. Die Hausratversicherung allein hätte den Schaden nur zu einem kleinen Teil abgedeckt.
Elektronik und Fahrräder auf dem Campingplatz
Camper nehmen immer mehr Technik mit: Laptops, Tablets, Kameras, Powerstations, E-Bikes. Diese Gegenstände sind wertvoll und bei Dieben beliebt. Prüfe deshalb genau, bis zu welcher Höhe Elektronik und Fahrräder in deiner Campingversicherung eingeschlossen sind.
Bei E-Bikes lohnt sich oft eine eigene Fahrradversicherung, die auch Diebstahl unterwegs und Akkuschäden abdeckt. Für Elektronik können Zusatzbausteine sinnvoll sein. Wichtig ist, dass Gegenstände außerhalb der Nutzung sicher verschlossen aufbewahrt werden, denn viele Bedingungen verlangen das ausdrücklich.
Typische Fehler bei der Campingversicherung
- Auf die Hausrat verlassen: Die Außenversicherung reicht für Dauercamper meist nicht.
- Zu niedrige Versicherungssumme: Einrichtung und Vorzelt werden oft unterschätzt.
- Sicherungsvorschriften ignorieren: Fehlende Schlösser können den Versicherungsschutz gefährden.
- Winter vergessen: Viele Schäden entstehen in der Zeit, in der der Platz leer ist.
- Keine Dokumentation: Ohne Fotos und Belege ist die Regulierung schwierig.
Checkliste: Campingversicherung abschließen
- Art des Campings geklärt: Dauercamper, Reisecamper oder Zelt
- Hausrat-Außenversicherung geprüft
- Wert von Wohnwagen, Inhalt und Vorzelt ermittelt
- Benötigte Bausteine ausgewählt
- Angebote nach Leistungen, Selbstbeteiligung und Bedingungen verglichen
- Sicherungsvorschriften erfüllt
- Einrichtung fotografiert und Belege gesammelt
Häufige Fragen zur Campingversicherung
Brauche ich als Dauercamper eine eigene Campingversicherung?
In den meisten Fällen ja. Die Hausratversicherung deckt dauerhaft abgestellte Wohnwagen und deren Inhalt meist nicht oder nur begrenzt ab.
Was deckt eine Campingversicherung ab?
Je nach Tarif Schäden durch Feuer, Sturm, Hagel, Leitungswasser, Einbruchdiebstahl und Vandalismus an Wohnwagen, Inhalt und Vorzelt sowie oft Glasbruch.
Ist das Vorzelt automatisch versichert?
Nicht immer. Manche Tarife schließen Vorzelte ein, bei anderen ist ein eigener Baustein nötig. Prüfe auch die Bedingungen für Sturmschäden.
Gilt meine Privathaftpflicht auf dem Campingplatz?
Meist ja, solange es um Schäden geht, die du als Person verursachst. Für Schäden durch Wohnwagen oder Anbauten kann eine spezielle Haftpflicht sinnvoll sein.
Was kostet eine Campingversicherung?
Einfache Inhaltsversicherungen kosten oft nur einen niedrigen zweistelligen Betrag pro Jahr. Umfassende Pakete für Dauercamper mit Kaskoschutz sind entsprechend teurer.
Bin ich im Winter versichert, wenn der Platz leer ist?
Ganzjährige Tarife schützen auch im Winter. Achte darauf, dass Frost- und Leitungswasserschäden eingeschlossen sind und erfülle die Sicherungsvorschriften.
Was muss ich im Schadenfall tun?
Schaden begrenzen, Fotos machen, bei Einbruch die Polizei informieren, den Platzbetreiber benachrichtigen und den Schaden zeitnah beim Versicherer melden.
Sind E-Bikes über die Campingversicherung abgedeckt?
Oft nur bis zu einer bestimmten Grenze und nur bei sicherer Verwahrung. Für hochwertige E-Bikes ist eine eigene Fahrradversicherung mit Diebstahl- und Akkuschutz häufig die bessere Wahl.
Brauche ich für ein gemietetes Wohnmobil eine Zusatzversicherung?
Prüfe, welche Versicherungen im Mietpreis enthalten sind und wie hoch die Selbstbeteiligung ist. Eine Selbstbeteiligungsreduzierung oder eine Inhaltsversicherung für eigenes Gepäck kann sinnvoll sein.